Guía completa de la calculadora de interés compuesto
La calculadora de la parte superior de esta página proyecta el crecimiento de tus ahorros o inversiones combinando un depósito inicial, aportaciones mensuales y una rentabilidad anual esperada. Antes de mover el primer euro, conviene entender por qué funciona el interés compuesto, cómo se calcula exactamente y qué significan en la práctica cifras como «7 % anualizado» o «aportación mensual de 200 €».
¿Qué es el interés compuesto?
El interés compuesto es el interés que se calcula no solo sobre el capital inicial, sino también sobre los intereses ya acumulados en periodos anteriores. Dicho de otra forma: tu dinero genera rendimientos, y esos rendimientos empiezan a generar sus propios rendimientos. Con el tiempo suficiente, ese efecto «bola de nieve» hace que la curva de crecimiento deje de ser una línea recta y se vuelva exponencial.
Se suele atribuir a Einstein la frase de que el interés compuesto es «la fuerza más poderosa del universo». Sea o no cierta la anécdota, la idea es correcta: al principio, tus propias aportaciones hacen casi todo el trabajo. Con los años, llega un punto de masa crítica en el que la rentabilidad generada por tu cartera supera a lo que aportas cada mes. A partir de ahí, tu patrimonio crece cada vez más rápido, aunque tú no cambies tus hábitos de ahorro.
La fórmula del interés compuesto (con aportaciones mensuales)
La calculadora combina dos componentes: el crecimiento del capital inicial y el crecimiento de las aportaciones periódicas. La fórmula completa es:
FV = P × (1 + r/n)n×t + PMT × [((1 + r/n)n×t − 1) / (r/n)]
Donde P es el depósito inicial, PMT la aportación periódica, r la tasa de interés anual, n el número de periodos de capitalización al año y t el horizonte temporal en años.
No hace falta memorizar la fórmula: para eso está la calculadora. Pero entenderla ayuda a ver por qué cambian tanto los resultados al mover el horizonte temporal (t) frente a mover la tasa de interés (r): el tiempo es, casi siempre, la palanca más potente de las dos.
Aportaciones mensuales: el motor real del interés compuesto
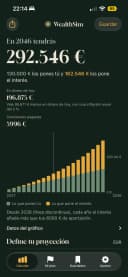
Un depósito único puede sonar atractivo, pero para la mayoría de ahorradores el verdadero motor son las aportaciones mensuales constantes. Aportar 200 € al mes durante 20 años a una rentabilidad anualizada del 7 % (partiendo de 1.000 € iniciales) acumula en torno a 108.000 €, de los cuales únicamente unos 49.000 € son aportaciones propias. El resto es interés compuesto. Extender el mismo plan a 30 años lo eleva a aproximadamente 252.000 €, con solo 10 años adicionales de aportaciones.
La lección práctica es siempre la misma: la constancia importa más que el importe exacto. Aportar una cantidad modesta durante décadas suele superar a aportar mucho durante pocos años, precisamente porque el interés compuesto necesita tiempo para acelerar.
Ejemplo en euros: ¿cuánto crecerían 10.000 € en 20 años?
Sin aportaciones adicionales, 10.000 € invertidos a una rentabilidad anualizada del 7 % se convertirían en aproximadamente 38.700 € al cabo de 20 años, y en torno a 76.100 € a los 30 años. Si a esos mismos 10.000 € iniciales les sumas 200 € al mes, el resultado a 20 años sube hasta cerca de 144.600 €. La diferencia entre «solo dejar el capital quieto» y «seguir aportando cada mes» es, con diferencia, la variable que más mueve el resultado final.
Capitalización diaria, mensual y anual: ¿importa mucho?
La calculadora permite comparar frecuencias de capitalización distintas. Para 10.000 € al 7 % durante 20 años, la capitalización anual da unos 38.700 €, la mensual sube a unos 40.400 € y la diaria a unos 40.500 €. La diferencia entre capitalización diaria y mensual es pequeña (unos cientos de euros en dos décadas); la que de verdad importa es la diferencia entre interés simple e interés compuesto: los mismos 10.000 € al 7 % durante 30 años dan 31.000 € con interés simple frente a 76.100 € con interés compuesto.
Fiscalidad del interés compuesto: una nota general
La calculadora muestra rentabilidad antes de impuestos por defecto, para que puedas comparar escenarios sin que la fiscalidad de tu país concreto distorsione la comparación. En la práctica, tanto en España como en la mayoría de países de Latinoamérica, las plusvalías generadas por inversiones tributan cuando se materializan (al vender o reembolsar), normalmente dentro del impuesto sobre la renta de cada jurisdicción. En España, por ejemplo, los traspasos entre fondos de inversión sin reembolso están exentos de tributación, lo que permite que el interés compuesto siga actuando sin fricción fiscal mientras no retires el dinero. Como la normativa varía según el país y el tipo de producto (fondo, ETF, depósito, cuenta remunerada), conviene revisar tu caso concreto con un asesor fiscal local antes de tomar decisiones importantes.
Preguntas frecuentes sobre el interés compuesto
¿Qué es exactamente el interés compuesto?
Es el interés que se calcula sobre el capital inicial más los intereses ya acumulados, en lugar de solo sobre el capital inicial. Eso genera un crecimiento exponencial en lugar de lineal: cuanto más tiempo pasa, más rápido crece tu dinero, incluso sin aumentar tus aportaciones.
¿Cómo se calcula el interés compuesto con aportaciones mensuales?
Se suman dos partes: el crecimiento del capital inicial capitalizado durante todo el periodo, y el crecimiento de cada aportación mensual desde el momento en que se realiza hasta el final del plazo. La calculadora de esta página hace ambos cálculos automáticamente al introducir tu depósito inicial, aportación mensual, plazo y rentabilidad esperada.
¿Cuánto crecerían 10.000 € en 20 años con interés compuesto?
Al 7 % anualizado y sin aportaciones adicionales, 10.000 € se convertirían en aproximadamente 38.700 € en 20 años. Añadiendo 200 € al mes durante ese mismo periodo, la cifra sube a unos 144.600 €. Usa el simulador con tu propia tasa de rentabilidad esperada para ver tu escenario concreto.
¿Es lo mismo interés compuesto que interés simple?
No. El interés simple se calcula siempre sobre el capital inicial, por lo que crece de forma lineal. El interés compuesto reinvierte los intereses generados, por lo que crece de forma exponencial. La diferencia es pequeña al principio pero se vuelve enorme con el tiempo: a 30 años y un 7 % anual, 10.000 € dan 31.000 € con interés simple frente a 76.100 € con interés compuesto.
¿Qué rentabilidad debo usar en la calculadora?
Depende del producto y no hay una cifra válida para todos. Para una cuenta remunerada o un depósito, usa el tipo que publica tu entidad. Para renta variable, el pasado da una referencia, no una promesa: el S&P 500 con dividendos reinvertidos ha rentado un 10,0 % anual en dólares desde 1928 hasta 2025, antes de inflación (Damodaran, NYU Stern). Prueba una tasa inferior si quieres un escenario más prudente y compara varios porcentajes para ver el rango de resultados posibles.